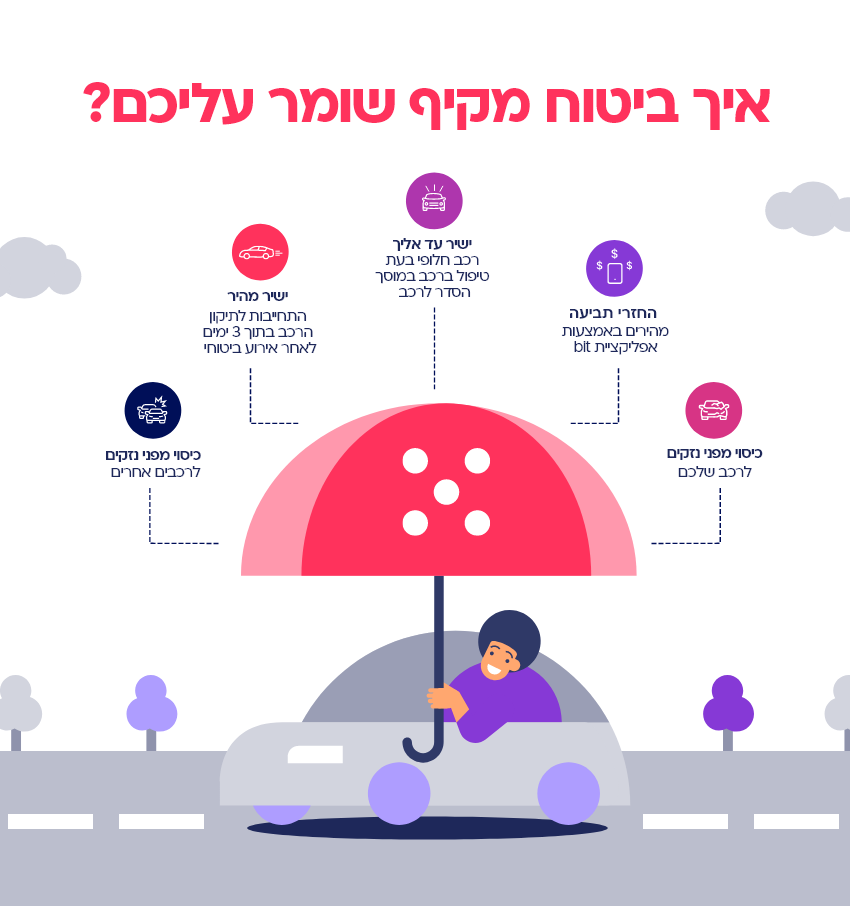
ביטוח מקיף לרכב הוא לא מוצר מדף בעל מחיר אחיד לכולם, אלא ביטוח שמתואם לכל רוכש ורוכשת בנפרד. הוא נקבע בהתאם למאפייני הנהג כמו גיל, ותק והיסטוריית תביעות, ומאפייני הרכב כמו שנתון, קילומטראז' שנתי ומערכות בטיחות. בנוסף, כל מבוטח יכול לרכוש כיסויים נוספים כדי להתאים את הביטוח לצרכים שלו ולשנות את גובה ההשתתפות העצמית. המשמעות היא שגם אם שני נהגים שונים ירכשו ביטוח לרכב מדגם זהה ומאותה שנת ייצור, כל אחד מהם ישלם מחיר שונה עבור הביטוח המקיף.
כדי להבין יותר לעומק כמה עולה ביטוח מקיף לרכב – מוזמנים לקרוא מהם ביטוחי הרכב הקיימי בשוק, אלו פרמטרים קובעים את מחיר הביטוח וכיצד משקללים נתונים אלו לצורך קביעת מחיר הביטוח?
 אילו ביטוחי רכב קיימים בשוק?
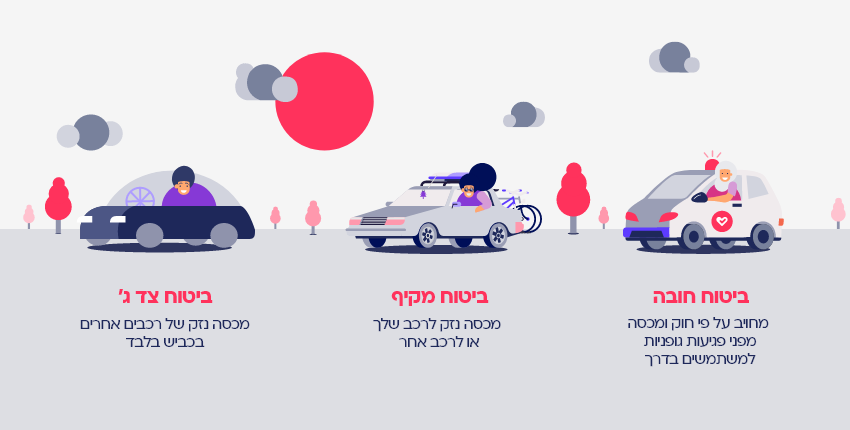
ביטוחי הרכב הקיימים בשוק הביטוח הם:
- ביטוח חובה - ביטוח שחייב לרכוש כל בעל רכב על פי חוק. מטרת ביטוח החובה היא לספק כיסוי עבר פגיעות גופניות שעלולות להיגרם בעקבות תאונת דרכים, לנהג, לנוסעי הרכב או למשתמשים אחרים בדרך.
- ביטוח צד ג' - מכסה מקרים בהם נגרם נזק לרכוש של צד שלישי בעקבות תאונת דרכים. מדובר בביטוח רשות שמתאים לרכבים ישנים מאוד בעל שווי נמוך, או לרכבים שכמעט ולא נוסעים.
- ביטוח מקיף - זהו הביטוח הפופולרי ביותר בישראל. הוא מכסה מגוון רחב של מקרי נזק לרכב המבוטח, כולל בתוכו גם את ביטוח צג ג' ופיצוי במקרה של גניבה או טוטאל-לוס.
מתי כדאי לרכוש ביטוח מקיף לרכב?
רכב נחשב למוצר יקר וכן גם עלות התיקון שלו. לכן במקרה של תאונה שבה נגרם נזק לרכב שלכם, עלות התיקון יכולה להגיע לאלפי שקלים. ביטוח חובה וביטוח צד ג' לא יעזרו לכם במקרה כזה, אלא רק ביטוח מקיף. כלומר אם לא רכשתם ביטוח מקיף מראש, אתם אלו שתצטרכו לשאת בעלות התיקון המלאה, במקום לשלם רק דמי השתתפות סמליים.
מקרים של גניבת הרכב או טוטאל-לוס אפילו חמורים יותר, מאחר ומדובר בנזק כספי בשווי המלא של הרכב נכון למועד הגניבה. כלומר פה כבר עלול להיות נזק של עשרות אלפי שקלים, לעומת פיצוי מלא של הביטוח המקיף. מסיבה זו, בעלי רכבים חדשים שערכם גבוה, נוטים לרכוש ביטוח מקיף בשיעור גבוה יותר מאשר בעלי רכבים ישנים ויחסית זולים.
אם גרמתם נזק לרכב או רכוש של אחר בעקבות תאונת דרכים, עלולים לתבוע אתכם כדי לממן את תיקון הנזק. אם פגעתם ברכב יוקרה, הסכומים עלולים להיות מאוד גבוהים, ויש מקרים בהם תידרשו לנהל מאבק משפטי יקר. בהיעדר ביטוח צד ג' תצטרכו לשאת בהוצאות אלו מכסכם, אולם ביטוח צד ג' שכלול בביטוח המקיף, מכסה גם מקרים אלו.
כמה עולה ביטוח מקיף לרכב?
מחיר ביטוח מקיף נקבע על סמך ארבעה פרמטרים עיקריים:
מאפייני הנהג
חברות הביטוח מסתמכות בין השאר על סטטיסטיקה כדי להבין כיצד לתמחר ביטוחים. הן גילו שנהגים ותיקים מעורבים פחות בתאונות דרכים מנהגים צעירים ביחס לחלקם באוכלוסייה, ולכן נהגים עם ותק על הכביש ישלמו פחות מנהגים צעירים. גם מקום המגורים שלכם משפיע על המחיר, כאשר אלו שמתגוררים במקומות שמועדים לגניבות רכב, יידרשו לשלם יותר.
בנוסף, חברות הביטוח בודקות את גיליון העבר הביטוחי של הנהגים והנהגות. בעלי עבר נקי, ללא היסטוריית תביעות, יזכו במחיר מופחת לעומת מי שהפעיל את הפוליסה בעקבות תאונה. כמובן שככל שמספר התביעות גבוה יותר, מחיר הפוליסה יעלה. גם הוספה של נהגים המורשים לנסוע ברכב, מעלה את הסיכון מבחינת חברות הביטוח, ולכן מחיר הפוליסה יעלה.
נתוני הרכב
באופן כללי ככל שהרכב חדש ויקר יותר, מחיר הביטוח יהיה גבוה יותר, במיוחד כשמדובר בדגמים המועדפים על גנבי המכוניות. מנגד, הימצאותן של מערכות בטיחות מתקדמות, והתקנת מערכות אבטחה המצמצמות את הסיכון לגניבת הרכב, יכולות להוריד את מחיר הפוליסה.
כיסויים נוספים
ביטוח מקיף מורכב מרובד בסיסי, אליו ניתן להוסיף מגוון כיסויים משלימים כמו שירותי דרך וגרירה, כיסוי פנסים ומראות צד, אספקת רכב חלופי במקרה של גניבה ועוד. כיסויים אלו אומנם מעלים את מחיר את הביטוח, אבל מספקים לנו פתרון זמין ומהיר במקרה של אירוע ביטוחי לא נעים.
ככל שסכום ההשתתפות העצמית גבוה יותר, מחיר פרמיית הביטוח ירד, ולהיפך, השתתפות עצמית נמוכה יותר, מעלה את מחיר הביטוח
גובה ההשתתפות העצמית
השתתפות עצמית היא סכום כסף שהמובטח מחויב לשלם במקרה שבו תבע את חברת הביטוח שלו. ככל שסכום ההשתתפות העצמית גבוה יותר, מחיר פרמיית הביטוח ירד, וכמובן שגם להיפך, השתתפות עצמית נמוכה יותר, מעלה את מחיר הביטוח.
כיצד ניתן להוזיל את עלות הביטוח המקיף לרכב?
התשובה משתנה על פי הנתונים האישיים של הנהגים ומאפייני כלי הרכב - אלו פרמטרים קשיחים שבהם למבוטח יש פחות יכולת השפעה על המחיר. לעומת זאת, עלות ההשתתפות העצמית והכיסויים הנלווים הם גמישים ותלויים בהחלטת המבוטח. לכן דרכם ניתן בהחלט להוזיל את עלות הביטוח המקיף לרכב.